2020年10月5日 星期一

上山下山(2020年3季度投資扎記)

美國股市於7-8月延續2季度的上行走勢,但在9月出現今年4月以來較強的pullback。3季度整體操作上,我沒有再長期放止蝕盤,只是在接近止蝕位時定好day order的stop loss,所以沒有如2季度那樣經常被日間小回調洗走。但在9月的走勢明顯轉差時,亦立刻set好止蝕盤,在顯著下跌時自動清倉,我也自動減了一些倉位,總算保了7-8月份大半的盈利。

以下是2020年7-9月的交易統計:

1. 交易:3個月中開了218次盤,其中215已經closed deal,而仍有持有的有3個。交易宗數明顯少於2季度,比以前以收息為主的組合多好多,特別是因為使用止蝕來作風控的首次舉措後,手起刀落,毫無縣念。

2. 止蝕:今次學習使用Stan Weinstein<多空操作秘笈>一書中的教授,以day closed作為是否跌穿止蝕位作標準,再配合當天的day low作為下一天的止蝕位。這樣,較少被一天內的波動洗走,成功保住一些走勢強勁的股票。然後,這樣做的後果是要承受更大的止蝕。如要更好控制止蝕幅度,買入點需要更為理想。

3. 勝出率:Closed position winning ratio約1.2 : 1.0,回報率高於1%約50%,回報率低於-1%約40%而餘下約10%為平手,平均回報率約3.9%,回報率中間值為1.1%。整體上操作好於2季度。

4. 操作:在3季度中,較理想的操作是於7月中買入TSM,8月中買入TSLA和ZM,能在Pivot中買入,並即時開始獲利,有助我繼續坐貨,盡量食盡走勢。這三隻已貢獻盈利的140%,但DKNG,PINS卻多次買入並止損離場。

5. Short Call: 在7月1 日成功找到NIO pivot, 於7.91元並買入1000股。可惜自己貪少便宜,貪圖NIO IV高,開了7月10日到期的9元Short Call。結果是1天後已經到價。於是一直roll over,直至現在roll到11月到期的11元的Short Call。這次交易,不用蝕,並且有不錯的利潤,但相對NIO正股的超可觀利潤(現價21元),實在不智。

6. 高回報:3季度有14%交易的回報多過15%,相對2季度的8%,總算有點進步。部份交易如ZM和TSLA回報率更超過50%。如果美股持續向好,希望能高回報交易佔比逐步提高到20~30%。


最後,仍在努力追回損失。實在不容易,但我已沒有其他退路,唯有繼續一點一滴走下去。在不一定公平的創造秩序中,學習找回當中天父送給我的禮物和召命。

~念楊E

2020年7月6日 星期一

上山下山(2020年2季度投資扎記)

環球股市於3月大跌後,4-6月基本上處於懷疑中震盪上行格局,不知不覺很多強勢股又再次回到第2階段,美股納指更創歷史新高。

重新走另一條路、學習趨勢投資,我會定期在部落格記錄我在趨勢投資中的統計。如果做多三五七年都冇咩成績,就真的要認真想下我是否適合作趨勢投資者。

以下是2020年4-6月的交易統計:

1. 交易宗數太多:3個月中開了257次盤,其中229已經closed deal,而仍有持有的有28個。交易宗數明顯比以前以收息為主的組合多好多,特別是因為使用止蝕來作風控的首次舉措後,手起刀落,毫無縣念。

2. 止損數目太多:在第2階段中,除了有時被洗盤,泵心,亦反映了入貨位並非理想。這方面仍需努力學習。

3. 勝出率不理想:Closed position winning ratio約1:1,回報率高於1%和低於1%皆為約45%,而餘下約10%為平手,平均回報率約1.8%。在這3個月中的大牛市,表現其實仍然好差,我亦曾經參與過不少大牛股,如ZM、DOCU、SDGR、VAPO、INO、TSLA、TDOC、6185、241,可惜不少只是微賺,更甚是被洗盤止賺或止損離場。

4. 紀律紀律紀律:Closed position中,有近20%為處於7-14%的止蝕位。特別要記錄RLMD的過失,是因為我買股後忘記了定止蝕,第二天盤中突然急跌,我到第三天才發現已經損失近10%,見股價穩定回升後我又心存僥倖希望佢上番7%止蝕位才離場,結果再跌最終輸了16%才離場。

5. 要學習坐更久:Open position中,我較為滿意是做到將表現不佳的賣走,保留了走勢仍然不錯的,以至回報和勝出率亦比Closed position為佳,平均回報率約5.6%。其中有一半的回報率已經超過7%。

6. 賣出比買入重要:要決定賣出位置,比發現買入位更難,亦是影響最終成果的決斷性因素,要好好學習。當中亦包括如何在大市向上的背景下,低低風險位置買中強勢股,並坐得足夠久,食盡個升浪。而止蝕位又如何更動態地調整。

7. 經驗比回報重要: 3個月中的實戰,回報一般,跑輸大盤,但已深切體會趨勢投資的一些重要元素。


最後,損失了近70%,要追回300%才能重回那條登山路中曾經踏過的高點。路真是難,但又遇上沿途全新的歷程,是得或失,又何需要在今天定案?反而,應當活在當下,不只是懊惱昨天的得失,亦不對明天過度奢望,而要好好活每一天,經驗The Power of NOW所帶來的一切。這才能有力量面對政治、社會、生活、家庭、生命所帶來一切的挑戰。 


2020年5月30日 星期六

變幻才是永恆

回望過去的三個月,可說是人生中最艱難的時刻之一。即使過去遇上生離死別之苦,但時間總能帶來療癒,但在投資上,止蝕就止蝕,損失就損失,是已成定局。

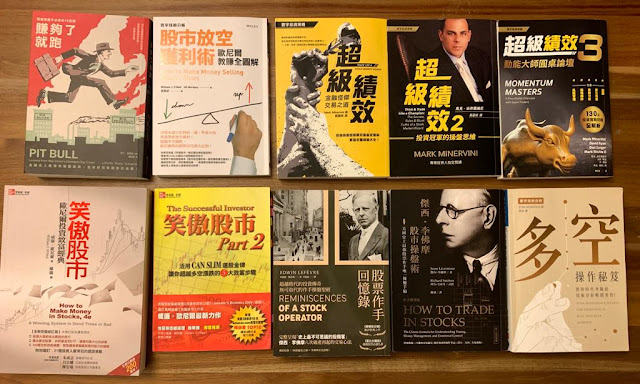
在這段時刻,痛定思痛,看了大約10本經典書藉,一本又一本,Mark Minervini的超級績效、Jesse Livermore的傑西.李佛摩股市操盤術、關於其生平的股票作手回憶錄、William O'Neil的笑傲股市、Stan Weinstein的多空操作秘笈等等。可說是幫助我過渡這個人生的低谷。

其中,總體上我最深刻和學習的是:我過去避免投機、賭博,以為買資產長期收息,才是投資。但反而陷入了真正的賭博。因為我賭的是發債公司不會清盤、REITs會長期增長派息、匯豐會穩定派息,甚至透過孖展提升收益仍是安全......。結果,一個武漢肺炎,就守不住了。然而,在閱讀以上各位投資高手的書時,才發現他們有一共通點,就是皆有一套機制和方法、控制風險、以紀律執行,看似是炒炒買賣,但卻是一切盡在計算中,沒有任何倚賴運氣的成份。這才是投資。

更甚的是,在投資上,要放低自己的偏見,自以為對的東西,要尊重市場。這與攀山路上,要謙卑,要尊重大自然,又是何等一致。

但是,在這過程中,內心的懊悔仍然會一時三刻,帶來一絲的低沈,但這些書藉讓我知道這是難得的學習機會。我仍相信,總有一天,在投資路上,我能夠重回正軌。

同一時間,香港的生活和政治環境急劇轉變,對這城市的失望和無力感,實在難以言喻。將所有的東西加加埋埋,才發現今年初所定下的計劃和方向,已經不再復返。但感恩的是,在這時刻,竟然有一份新的工作,讓我應付一家人的基本生活所需。

短短數個月,一切都變了。或者,這才是永恆。


2020年4月2日 星期四

上山下山(2020年3月投資扎記)- 原來只是一場夢

漫長的3月,感覺好像過了好多年!

疫情下的香港,長期留家、群體分隔、已經令人心情沈重。在這情況下,遇上可能是1929年級數的世紀股災,波動率急升再急升、市場熔斷再熔斷、資產價格跌完再跌。一朝醒來,已經失去了多年努力下原以為是屬於自己和家人的東西,才驚覺這一切原來只是一場夢。

3月上旬的情況上一篇文已作記錄,惟再補充的是,在14日清了高息股、港股、REITs和部份優先股後,原計劃保留仍然提供現金流的債券、ETD和部份Short Put。仍然懷著持有資產收息的想法,心想只要公司不倒閉,股價債價仍然有望返回回收價。

然而,在18日再次面對市場恐慌性的急劇下滑時,固定收益類資產流動性急速收緊,導致投資組合價值再跌一半。儘管仍未爆倉,但我已對未來數年環球經濟信心盡失,更重要的是我對自己的投資決定亦失去信心,已經難以再作客觀判斷。為了保存僅有少少的資產,看著一家大小未來數年的生活情況,實在承擔不起於短短一個月一鋪清袋,甚至可能有負債的壓力,於是當天再次大幅減倉和在高IV下平掉仍未到期的Short Put,將槓桿降至1以下。

之後,都沒有之後了,因為19日開始的連續多天反彈已經對整個組合帶來非常少的幫助了。

3月交易太多,數以百計,不詳細一一列出。只是記下現在的持股就算了。仍然持有,都沒有從現金流作考慮了,除了部份仍對其基本面有點兒信心,盼望未來有機會回升,其他的都只是股價跌得太多,再沽都沒什麼意思了。

英國股票
RDSB Royal Dutch Shell Plc Class B 世界第二大石油公司
BT.A BT GROUP 全英最大電信設施硬體的營運者

港股
0823 領展房產基金

REITs
DHC Diversified Healthcare Trust

優先股
GMLPP Golar LNG Partners LP, 8.75% Series A Cumulative Redeemable Preferred Units
ATCO PRI Seaspan Corp., 8.00% Series I Fixed/Float Cumul Redeem Perp Preferred Shares

ETD
SSWA Seaspan Corp., 7.125% Senior Notes due 10/30/2027 (已公佈贖回)
SBLKZ Star Bulk Carriers Corp. 8.30% Senior Notes due 2022

債券
JCP CORP 5.65 Jun01'20
MNK CORP 4.75 Apr15'23
GEO CORP 5.125 Apr01'23

IB組合3月投資回報為-57.3%,年初至今為-62.4%。當前現金水平約為組合的30%。組合大幅低於大盤。主因是槓桿水平放大跌幅、並且於大市低位時才去槓桿,未能受益於上周的反彈。

當前投資組合預期提供的現金流,完全不足以應付家庭基本支出,要再次回到職場了。努力搵工中!

未來亦不再定期記錄每月交易,但卻會記錄我在股災中用了接近一生積蓄所學到的功課。


2020年3月14日 星期六

欲哭無淚 當頭棒喝

3月至今,整個投資組合從今年高位蝕了一半,其中主要來自最近兩至三周的股災。

欲哭無淚,寫下今次有血有肉內心更有淚我的投資7宗罪:


長倉槓桿太高:我的投資長倉,目的是投資有穩定現金流的資產收息,應付生活所需。在Leverage不超過2倍的基礎下,原以為可應對大市波動,但我卻因為SP和IPO導致槓桿急升至2.5-2.7。之前一直說要減槓桿,卻執行得太少,只是集中在港股,沒有對長倉有什麼實際行動。3月5日當天Current available fund由原本佔NLV的三份一,一下變成負數。如果當日能夠當機立斷大幅減倉,便可以避免在最差環境下沽貨,組合損失幅度有望減少一半。可惜......

組合的流動性風險:長倉以高息股、REIT、優先股、ETD為主。今次股災,導致優先股和ETD出現顯著的流動性風險,買賣成交不多,差價比港股細價股更差,大幅度增加了組合壓力。而平倉更需要以賤價賣出,加大損失。

再投資時購買低質素資產:去年在優先股股價急升時沽了近半倉內持股,為了保持收息水平,於是買入不少GMLPP。這卻是在今次股災中跌得最勁的。

Naked Sport Put:我一直有作SP,當作一點主動投資,亦知道其風險,更曾提醒網友SP會贏粒糖輸間廠。可是,我卻在股市高位中開了不少。原計劃是以折扣價入貨,又計算唒所有SP即使要接貨,都在IB Buying Power的20%以內。然而,當大市轉勢,組合價值大幅下滑,Buying Power竟然一下歸零,但SP卻深入價內。

港股IPO:在3月初股市開始轉勢時,我仍然在IB以B組名義申請港股IPO,藉以提高獲派水平,但卻進一步將Leverage大幅提高,直至上周四3月12日美股急瀉那天才釋放資金。

期權組合:最近嘗試學習期權組合,起初略有成績。最後在高位開了QQQ 看好組合,並以LP保護。亦由於見有保護,於是開的張數比平時多。結果是QQQ下跌時,便即時輸每股5元。但最差的是我竟然加開SP,期望博反彈可以平手走,結果是再輸多6倍金額。

我太驕傲:2月開始看Mark Minervini的書,卻因外遊和搬屋至今仍未完成。當他在2月底表示100% Cash時,我注意到卻沒有細想,還只是以為他主力投資動能股,而我是收息股,不應太多買賣。後來,美股隊長3月初亦表示清倉,不少網友陸績降槓桿、清倉等,我都視作等閒,沒有認真考慮市況波動對組合的風險。

結果......


3月第二周,每天見組合NLV以10%幅度下跌,每天皆希望有消息、ECB會出手、Fed再出手等,市場會有所回穩,甚至反彈。然而,周四晚道瓊工業平均指數大跌2000點時,組合亦大跌近20%,NVL只餘三周前的一半。當刻已經不能再判斷如何投資,要以保護一家人僅有的資產而決定大幅度減倉。到周五早上港股大跌時亦基本上全清港股倉位。之後,港股下午反彈了,美股在周五晚亦大幅回升,G20承諾採取適當財政和貨幣措施應對疫情.......

最後,其實仍未全清所有貨,因為我是需要現金流應付生活,仍持有ETD、債券、部份英國收息股。槓桿水平因為NLV大跌仍有1.6,但預期每月收息金額只餘不足一半。

當頭棒喝


攀山者,最怕的可能是遇上意外或突發事情,需要緊密撤退。攀山者要能在意外發生前或仍未嚴重時,辨識出可能遇上的問題,提出撤退或改變計劃。如未能做到,結果只能在意外發生後回應,被迫撤退。最差的是,攀山者最終只能被抬走。今次,我被迫撤退,更差一點被抬走了,這是終身難忘的兩周。

聖經說:不要自欺;神是輕慢不得的,因為人種的是什麼,收的也是什麼。

這是我種的因,收的果便是這樣了。


2020年3月5日 星期四

上山下山(2020年2月投資扎記)


每月的投資買賣,就好似攀山時又上又落,高度上好像沒甚進退,但卻是邁向終點的必然之路。

2月的大幅波動,可以說是對資產組合的一個實際測試,看看能否應付市場大幅的波動。其中一個印象最深刻的是,槓桿比率急速上升,由約2.1於數日內升至2.4,而賬戶內本身可以提取的現金亦減少一半。儘管仍有一半,但當時心想,如果按照同等波幅再下跌多一兩周,那下一個月如何提取生活費? 

因此,在波動市中,亦要多思考如何提升組合的抗疫力,其中一個方法是沽出可槓桿水平比率較低的資產,轉而擇機增配可以作最高4倍、甚至6倍槓桿的資產。這樣,即使是同等金額一買一賣,但組合內的槓桿水平有望有所下滑。

具體來說,在IB內2月單月回報是-11.1%(上個月是-1.1%,今個月多了10個百分點),低於SPY的-7.9%。IB組合基本上反映了整個投資組合,IB 組合槓桿比率為2.4。而在本地證券行的港股投機倉,1月回報約為-9.4%,亦低於恆指的-0.7%。

投資長倉

2月全是買入的交易:


  • 按計劃接了RMG 和 RDSB的貨。這兩項都是股息率較高的英國股票,前者是英國皇家郵政,後者是世界第二大石油公司荷蘭皇家殼牌。按照買入價,預期股息率分別為6.8%和6.9%,由於買入後股價繼續下行,現在當前的股息率已經分別升達9.1%和8.3%。在基本因素沒有不變的情況下,我會長期持有,會透過外匯期貨期權購買英鎊,期望實質擁有英國資產。
  • 小量增持RW0U和N2IU兩只新加坡豐樹的REITs,前者於3月初沽清,後者則繼續持有。
  • 於25元以下水平增配SSW PRH優先股(名稱亦由SSW改為ATCO),連同ATCO PRI, 兩者已佔了優先股組合的一半。
  • 按計劃增配ETD,今個月包括SBLKZ和F PRC。前者SBLKZ在今個月多次增持後成為ETD組合的主力之一,平均成本25.3,預期股息率8.2%; 後者是美國Ford汽車去年新發行的ETD,股息率亦接近6%,估計短期內都不會有贖回壓力。
  • 當前,ETD組合小幅超出目標配置比例,但債券和優先股實驗配置比例則仍然不足,所以暫不作調整。
  • 2月亦為到持倉中的英國REITs LAND開了4月Short call@850,如果到價,則會大約平手離場,否則會繼續收息和擇機再開SC。沽出LAND的主要原因是,她現在的股息率比同類低,又有20%股息稅,而可槓桿水平不足2倍。在現在減槓桿的目標中,會先行減持。

港股投機倉

2月份繼續減持港股投機倉,清除蟹貨,大約減少了1/10,有助優化組合應對未來波動的挑戰。有一些蟹貨甚至持有多年,在這刻只可說為何不早一點分手?


美股期權

2月美股走勢先升後急跌。在月中升市時雖然都減少開SP,但卻嘗試學習開指數期權看好combo,結果在月底急跌時遭受損失。總體來說,在這組合仍是學習中,亦是我花最多時間學習和管理的。

簡單記錄一下曾經做過的交易:
Short Put: BABA AMT NEE NIO SKYY INO GLD QQQ
Short Call (covered): BA IBKR QQQ
看好strategy: SAFE CHGG QQQ SPY


總結

執筆之日,距離上周美股急跌不足一周,美聯儲已經突然大幅減息0.5個百分點,美國總統選情又有新變化,市場氣氛好像又再次有點溫和,而組合在經歷上周損失後已經回復了約一半。

預期未來數個月市場波動仍是常態,不確定性仍是主調,控制倉位與槓桿水平繼續是重中之重。展望市場仍受到疫情的發展影響,特別是在歐美,比起國內,對經濟和民生的影響更難以預測。

2020年3月3日 星期二

又驚又險的一疫

投資路儘管困難,但仍是精彩,值得細味。

可是,今個月條路又真係難行好多,又驚又險。然而,我深信,過了一切之後,再次回望歷程,會發現自己在不知不覺學了一點東西,這是Learning by Doing。

2月最後一周,美股不同指數大幅下跌約12%,為2008年金融海嘯以來最大。回想當年,剛巧有幸在美國參加連續3周的training。仍然記得有一日美股突然free fall,我們一眾來自中國國內和香港某一機構的學生在Citi trading floor visit,接待我們的Citi華藉代表說"Today is layoff day"。去到其中一層的trading floor,十張枱八張都冇人坐。數天後,在上課時Trainer解釋什麼是CDO、CLO、MBS等,沒精打彩地三句中有兩句都搭個messy字。誰知道,一年後美聯儲開始QE,並啟動了連續11年的牛市行程?

2月因著外遊,有一半時間不在香港。又因為剛巧月尾要搬屋,剩餘時間都留在家中收拾,再次斷捨離。根本沒有時間作投資決定。買賣不多,亦沒有仔細思考。初初急跌時,還以為是一波調整,沒多留意。但當倉內總資產一周跌了10%,淨資產跌了20%,槓桿比率被動地由2.0升到2.4時,便知道即使係儲資產被動收息,亦需要主動回應了,雖然可能為時已晚。

然而,投資上對疫情的反應仍是沒多動作。原因是我一直仍然這只是一個短期但範圍較廣的疫情。因著疫情而買賣好容易受到情緒支配,結果是左一巴右一巴。然而,當疫情愈來愈有機會擴散到一個地步,可能間接地引發全球性政治和經濟系統性風險,這則是需要關注。正如2008年由美國次按危機引發的全球經濟衰退。

如果沒有疫情,2020年全球經濟本應是溫和增長,通脹穩定,中美貿易談判漸露曙光,英國成功脫歐,有利金融市場走勢。但疫情好明顯已經導致主導市場情緒,亦因為對經濟的不確定性,而再進一步對今年的貨幣政策有不同的解說和預期。

唯一可以確定的,是市場的不確定性會再次上升,如2018年年初。在這情況下,現在要做的,是風險控制,以面對未來的波動。投資買賣以下調槓桿為目的,並且摘機換馬,換入更優質的資產。